탄소배출권 시장(Carbon Credit Market)은 온실가스 감축 의무를 가진 기업·국가가 배출권을 거래하여 경제적으로 효율적인 방식으로 탄소 감축 목표를 달성하는 시스템이다. 규제 기반의 의무 탄소 시장(Compliance Market)과 자발적 감축 목표를 위한 자발적 탄소 시장(Voluntary Carbon Market)으로 구분되며, 한국은 2015년부터 배출권 거래제(K-ETS)를 운영 중이다. 탄소 가격은 정책 강도·에너지 가격·경기 사이클·정치적 불확실성에 의해 크게 변동하며, ESG 규제 강화와 탄소 국경세(CBAM) 도입으로 기업의 탄소 비용 관리는 재무 전략의 핵심 의제로 부상하고 있다.
1. 탄소배출권 시장의 정의와 작동 원리
탄소배출권 시장은 온실가스 배출 권리를 상품화하여 거래하는 시장이다. 기본 원리는 캡앤트레이드(Cap-and-Trade) 시스템이다. 정부·규제 기관이 전체 배출 허용 총량(Cap)을 설정하고, 이 총량 내에서 개별 기업에 배출권을 할당한다. 할당량보다 적게 배출한 기업은 남은 배출권을 팔 수 있고, 할당량을 초과한 기업은 시장에서 배출권을 사야 한다.
이 메커니즘은 탄소 감축을 경제적으로 가장 효율적인 방식으로 달성한다는 이론적 근거를 갖는다. 감축 비용이 낮은 기업은 더 많이 감축하고 남은 배출권을 팔아 수익을 얻으며, 감축 비용이 높은 기업은 배출권을 구매하는 것이 직접 감축보다 저렴하다. 전체 시스템에서 동일한 감축 목표를 달성하면서 총비용을 최소화하는 구조이다.
탄소 가격(Carbon Price)은 기업의 탄소 배출 비용을 직접 반영하며, 이 가격이 높을수록 저탄소 기술 투자와 에너지 효율화의 경제적 유인이 커진다.
구분 | 내용 |
|---|---|
시장 원리 | 캡앤트레이드 (Cap-and-Trade) |
배출권 단위 | EUA (EU), KAU (한국), CER (국제) |
1단위 의미 | CO₂ 1톤 배출 권리 |
거래 주체 | 배출권 할당 기업, 금융기관, 투자자 |
가격 결정 | 수요·공급, 정책, 에너지 가격 |
관련 용어: 캡앤트레이드 (Cap-and-Trade), 탄소배출권 (Carbon Credit), 탄소 가격 (Carbon Price), 배출 허용 총량 (Cap), 할당 (Allocation)
2. 의무 탄소 시장과 자발적 탄소 시장
탄소 시장은 크게 의무 시장과 자발적 시장으로 구분된다.
의무 탄소 시장(Compliance Market)은 법적 규제에 따라 특정 기업·산업이 반드시 참여해야 하는 시장이다. EU 배출권 거래제(EU ETS)가 세계 최대 의무 탄소 시장으로, 전력·항공·철강·화학 등 주요 산업을 포함하며 연간 거래 규모가 수천억 유로에 달한다. 한국 배출권 거래제(K-ETS)는 2015년 출범 이후 연간 600개 이상 기업이 참여하는 아시아 최대 규모의 의무 탄소 시장이다.
자발적 탄소 시장(Voluntary Carbon Market, VCM)은 법적 의무 없이 기업·기관이 자발적 탄소 중립 목표 달성을 위해 참여하는 시장이다. 탄소 오프셋(Carbon Offset) 크레딧—재생에너지 프로젝트, 산림 보전, 메탄 포집 등에서 발생한 감축량을 인증한 크레딧—이 주요 거래 대상이다. Verra(VCS), Gold Standard, American Carbon Registry 등 민간 인증 기관이 크레딧의 품질을 검증한다.
의무 시장과 자발적 시장은 가격·품질·유동성에서 크게 다르다. EU ETS의 EUA는 톤당 60~100유로 수준에서 거래되는 반면, 자발적 탄소 크레딧은 품질에 따라 톤당 수 달러에서 수십 달러까지 다양하다.
구분 | 의무 탄소 시장 | 자발적 탄소 시장 |
|---|---|---|
참여 의무 | 법적 의무 | 자발적 |
대표 시장 | EU ETS, K-ETS, RGGI | VCS, Gold Standard |
거래 대상 | 배출 허용권 (Allowance) | 탄소 오프셋 크레딧 |
가격 수준 | 높음 (€60~100/tCO₂) | 낮음 ($3~50/tCO₂) |
규제 근거 | 국가·초국가 법령 | 민간 인증 체계 |
관련 용어: EU ETS (Emission Trading Scheme), K-ETS, 탄소 오프셋 (Carbon Offset), VCS (Verified Carbon Standard), Gold Standard
3. 한국 배출권 거래제(K-ETS) 구조와 현황
한국 배출권 거래제(K-ETS)는 2015년 1월 출범하여 현재 3차 계획 기간(2021~2025년)이 진행 중이다. 온실가스 배출량이 연간 125,000tCO₂eq 이상인 사업장 또는 25,000tCO₂eq 이상인 사업자가 의무 참여 대상이며, 전력·산업·건물·폐기물·수송 등 주요 부문이 포함된다.
배출권 할당 방식은 무상 할당과 유상 할당으로 구분된다. 3차 계획 기간에는 전체 배출권의 90% 이상이 무상 할당되며, 유상 할당 비중은 점진적으로 확대될 예정이다. 할당 방식은 과거 배출량 기반(Grandfathering)과 업종별 효율 기준(Benchmarking)이 병행 적용된다.
K-ETS의 배출권 가격(KAU)은 2015년 출범 초기 8,000~12,000원/tCO₂ 수준에서, 2021년 최고 5만 원대까지 상승했다가 이후 하락하여 변동성이 높다. EU ETS 대비 낮은 가격 수준은 무상 할당 비중이 높고 시장 유동성이 낮기 때문이다.
K-ETS 주요 특성 | 현황 |
|---|---|
출범 | 2015년 1월 |
현재 계획 기간 | 3차 (2021~2025년) |
참여 기업 수 | 연간 685개 업체 (2023년 기준) |
무상 할당 비중 | 90%+ |
KAU 가격 수준 | 1만~5만 원/tCO₂ (변동 폭 큼) |
거래소 | 한국거래소 (KRX) |
관련 용어: K-ETS (Korea Emissions Trading Scheme), KAU (Korean Allowance Unit), 무상 할당, 유상 할당, Grandfathering
4. EU ETS와 탄소 국경조정제도(CBAM)
EU 배출권 거래제(EU ETS)는 2005년 출범한 세계 최초·최대의 탄소 시장으로, 탄소 가격 발견과 기후 정책의 글로벌 기준이 되고 있다.
EU ETS는 4단계(Phase 4, 2021~2030년)에서 배출권 총량을 연간 2.2%씩 감축하며, 무상 할당을 단계적으로 폐지하고 유상 경매 비중을 확대하는 방향으로 제도를 강화하고 있다. EUA(European Union Allowance) 가격은 2017~2018년 톤당 5~10유로에서 2021~2023년 60~100유로까지 급등하여 탄소 규제 강화의 현실적 비용을 보여줬다.
탄소 국경조정제도(CBAM, Carbon Border Adjustment Mechanism)는 EU가 2023년 도입한 제도로, EU 역내에서 탄소 비용을 부담하는 산업이 탄소 규제가 낮은 국가의 수입품에 비해 경쟁 열위에 처하는 탄소 누출(Carbon Leakage) 문제를 해결하기 위한 장치이다. 철강·알루미늄·시멘트·비료·전력·수소 6개 품목에 적용되며, 2026년부터 수입업자가 탄소 내재 배출량에 해당하는 CBAM 인증서를 구매해야 한다. 한국 철강·화학 기업의 EU 수출에 직접적인 비용 영향이 발생하는 구조이다.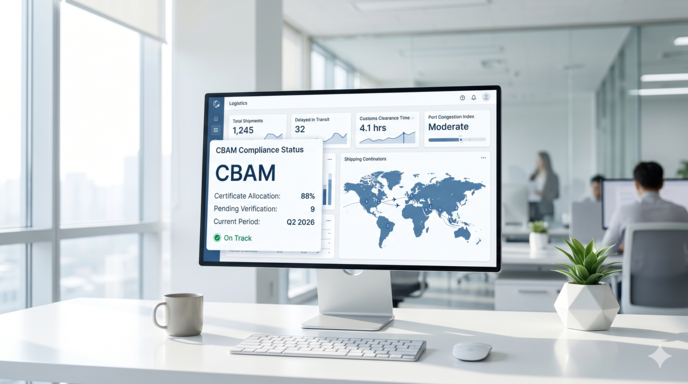
CBAM 핵심 내용 | 세부 사항 |
|---|---|
도입 시기 | 2023년 전환 기간, 2026년 완전 시행 |
적용 품목 | 철강·알루미늄·시멘트·비료·전력·수소 |
작동 방식 | 수입품 내재 배출량 × EUA 가격 = CBAM 비용 |
한국 영향 | 철강·알루미늄·화학 EU 수출 기업 직접 영향 |
면제 조건 | 수출국 탄소 가격이 EU 수준에 준하는 경우 |
관련 용어: EU ETS, EUA (European Union Allowance), CBAM (Carbon Border Adjustment Mechanism), 탄소 누출 (Carbon Leakage), Phase 4
5. 탄소 가격 결정 요인과 시장 분석
탄소 가격은 전통적 금융 자산과 다른 고유한 가격 결정 요인을 갖는다.
정책 강도가 가장 핵심적인 가격 결정 요인이다. 배출 총량 감축 속도, 무상 할당 비중, 시장 안정화 메커니즘(MSR, Market Stability Reserve) 운용이 배출권 공급에 직접 영향을 미친다. EU가 2021년 MSR을 강화하여 시장에서 잉여 배출권을 흡수하자 EUA 가격이 급등한 것이 대표 사례이다.
에너지 가격도 중요한 변수이다. 천연가스 가격이 급등하면 전력사들이 석탄 발전으로 전환하여 탄소 배출이 늘고 배출권 수요가 증가한다. 반대로 재생에너지 발전 비중이 높아지면 전력 부문의 배출권 수요가 감소한다.
경기 사이클도 영향을 미친다. 경기 침체기에는 산업 생산이 줄어 배출권 수요가 감소하고 가격이 하락한다. 코로나19 팬데믹 초기 EU ETS 가격이 급락한 것이 대표 사례이다.
정치적 불확실성과 규제 변화도 가격 변동성의 주요 원인이다. 선거 결과, 기후 협상 결과, 제도 변경 가능성이 시장 심리에 즉각 반영된다.
가격 결정 요인 | 방향성 |
|---|---|
배출 총량 강화 | 공급 감소 → 가격 상승 |
경기 호황 | 배출 수요 증가 → 가격 상승 |
천연가스 가격 상승 | 석탄 전환 → 배출 증가 → 가격 상승 |
재생에너지 확대 | 전력 배출 감소 → 가격 하락 압력 |
무상 할당 확대 | 공급 증가 → 가격 하락 |
MSR 작동 | 잉여 흡수 → 가격 지지 |
관련 용어: MSR (Market Stability Reserve), 탄소 가격 변동성, 배출권 수급, 에너지 가격 연동, 정치적 불확실성
6. 기업의 탄소 비용 관리 전략
탄소 규제 강화와 CBAM 도입으로 탄소 비용은 기업의 핵심 재무 리스크가 됐다. 기업의 탄소 비용 관리 전략은 세 가지 축으로 구성된다.
첫째, 내부 탄소 가격(Internal Carbon Price, ICP) 설정이다. 투자 의사결정에 탄소 비용을 반영하는 내부 가격을 설정하여 저탄소 투자를 촉진하는 방식이다. 글로벌 주요 기업들은 톤당 수십 달러에서 100달러 이상의 내부 탄소 가격을 설정하여 CAPEX 결정에 적용한다.
둘째, 배출권 포트폴리오 관리이다. 의무 시장 참여 기업은 배출권 조달 비용을 최소화하기 위해 선물·옵션 등 파생상품을 활용한 헤징 전략을 구사한다. 배출권 가격 상승 위험을 미리 고정하거나(선물 매수), 유연성을 확보하는(옵션) 전략이 활용된다.
셋째, 자발적 탄소 오프셋 활용이다. 직접 감축이 어려운 배출량에 대해 고품질 자발적 탄소 크레딧을 구매하여 탄소 중립 목표를 달성하는 방식이다. 크레딧 품질(추가성·영속성·측정 가능성)과 가격의 균형이 핵심이다.
탄소 비용 관리 전략 | 내용 | 적용 대상 |
|---|---|---|
내부 탄소 가격 설정 | 투자 결정에 탄소 비용 반영 | 전 산업 |
배출권 헤징 | 선물·옵션으로 가격 위험 관리 | 의무 시장 참여 기업 |
저탄소 기술 투자 | 에너지 효율화·재생에너지 전환 | 전 산업 |
탄소 오프셋 구매 | 고품질 크레딧 활용 | 자발적 목표 기업 |
CBAM 대응 | 수출 제품 탄소 발자국 관리 | EU 수출 기업 |
관련 용어: 내부 탄소 가격 (ICP), 탄소 헤징, 탄소 오프셋 (Carbon Offset), CBAM 대응, 탄소 발자국 (Carbon Footprint)
7. 탄소배출권 시장의 투자 기회와 위험
탄소배출권은 독립적인 투자 자산군으로 주목받고 있다.
직접 투자 방식은 EUA·KAU 현물 또는 선물 직접 거래이다. EU ETS 선물은 ICE(인터컨티넨탈 익스체인지)에서 활발히 거래되며, 에너지·정책 민감도가 높은 투기적 성격과 기후 정책 방향성 기반의 구조적 상승 논리가 공존한다.
간접 투자 방식으로는 탄소 ETF(KRBN, KCCA 등), 탄소 집약도가 낮은 기업에 투자하는 ESG 펀드, 탄소 시장 인프라 기업(거래소·검증 기관) 주식이 있다.
투자 위험은 세 가지가 핵심이다. 첫째, 정책 위험이다. 탄소 가격은 정치적 결정에 크게 의존하며, 규제 완화나 제도 변경 시 가격이 급락할 수 있다. 둘째, 유동성 위험이다. 의무 시장 대비 자발적 시장의 유동성이 낮고, 크레딧 품질 평가가 어렵다. 셋째, 그린워싱 위험이다. 품질이 낮은 탄소 크레딧이 실제 감축 효과 없이 판매되는 문제가 자발적 시장에서 제기되고 있다.
투자 방식 | 대표 수단 | 주요 위험 |
|---|---|---|
현물 직접 | EUA, KAU 현물 | 가격 변동성, 보관 비용 |
선물·파생 | ICE EUA 선물 | 레버리지 위험, 롤오버 비용 |
탄소 ETF | KRBN, KCCA | 운용 비용, 추적 오차 |
자발적 크레딧 | VCS, Gold Standard | 품질 위험, 유동성 |
관련 기업 주식 | 거래소·검증 기관 | 기업 개별 위험 |
관련 용어: 탄소 ETF, ICE EUA 선물, 탄소 크레딧 품질, 그린워싱 위험, 롤오버 비용
자주 묻는 질문 (FAQ)
Q1. 탄소배출권과 탄소 크레딧은 같은 것인가?
혼용되지만 엄밀히 다르다. 탄소배출권(Allowance)은 의무 시장에서 정부가 기업에 할당하는 배출 허가로, EUA·KAU가 해당된다. 탄소 크레딧(Carbon Credit)은 자발적 시장에서 특정 프로젝트의 온실가스 감축량을 인증한 크레딧으로, CER·VCU 등이 해당된다. 의무 시장 참여 기업은 배출권으로 의무를 이행하며, 자발적 시장 참여자는 크레딧으로 자발적 목표를 달성한다.
Q2. K-ETS 참여 기업이 배출권을 부족하게 보유하면 어떤 제재를 받는가?
K-ETS에서 배출권 부족분에 대해 시장 가격의 3배 또는 과징금(10만 원/tCO₂) 중 높은 금액이 부과된다. 또한 부족분은 다음 연도 할당량에서 차감되는 페널티가 적용된다.
Q3. CBAM이 한국 기업에 미치는 구체적인 영향은 무엇인가?
CBAM 적용 품목(철강·알루미늄·시멘트·비료·전력·수소)을 EU에 수출하는 한국 기업은 제품 생산 과정의 내재 탄소 배출량을 EU에 보고하고, 해당 배출량에 상응하는 CBAM 인증서를 구매해야 한다. 인증서 가격은 EUA 가격에 연동되므로, EU 탄소 가격이 높을수록 수출 비용 부담이 커진다. K-ETS에서 이미 탄소 비용을 부담한 부분은 공제 가능하므로, K-ETS 탄소 가격이 높을수록 CBAM 추가 부담이 줄어든다.
Q4. 자발적 탄소 크레딧의 품질은 어떻게 평가하는가?
세 가지 핵심 기준이 있다. 첫째, 추가성(Additionality)이다. 해당 프로젝트가 없었다면 감축이 이루어지지 않았을 것임을 증명해야 한다. 둘째, 영속성(Permanence)이다. 산림 보전 크레딧의 경우 나무가 다시 벌목되거나 산불로 소실되면 감축 효과가 사라지므로 영속성 확보가 핵심이다. 셋째, 측정 가능성(Measurability)이다. 감축량이 명확히 측정되고 검증될 수 있어야 한다.
Q5. 탄소 시장과 ESG 투자는 어떻게 연결되는가?
ESG 투자에서 탄소 시장은 두 가지 방식으로 연결된다. 첫째, 기업의 탄소 배출 비용이 재무 리스크로 직접 반영된다. 탄소 가격이 높아질수록 탄소 집약적 기업의 수익성이 악화되므로, ESG 투자자는 탄소 집약도를 투자 리스크 요인으로 평가한다. 둘째, 탄소 크레딧 시장은 기후 솔루션 기업(재생에너지, 산림 보전, CCUS)의 수익 모델과 직접 연결된다.
Q6. 탄소 네거티브(Carbon Negative)와 탄소 중립(Carbon Neutral)은 어떻게 다른가?
탄소 중립(Carbon Neutral, Net Zero)은 배출량과 흡수·제거량이 동일한 상태이다. 탄소 네거티브(Carbon Negative)는 흡수·제거량이 배출량을 초과하여 대기 중 탄소를 순감소시키는 상태이다. 기업의 탄소 중립 선언은 직접 감축과 탄소 오프셋 구매를 결합하여 달성하는 경우가 많으나, 오프셋의 품질과 직접 감축의 비중이 선언의 신뢰성을 결정한다.
Q7. 한국 기업이 K-ETS 외에 추가적으로 탄소 리스크를 관리해야 하는 이유는 무엇인가?
세 가지 이유가 있다. 첫째, CBAM 등 해외 탄소 규제가 한국 수출 기업의 비용에 직접 영향을 미친다. 둘째, 글로벌 공급망에서 고객사(대기업·글로벌 기업)가 공급업체에게 Scope 3 배출량 감축을 요구하는 경우가 증가하고 있다. 셋째, 금융기관과 투자자가 기후 관련 재무공시(TCFD·ISSB)를 요구함에 따라 탄소 리스크가 기업 가치 평가에 직접 반영되기 시작했다.
Q8. 탄소배출권 선물 투자에서 롤오버 비용이 중요한 이유는 무엇인가?
탄소 선물은 만기가 있어 만기 전 다음 만기 계약으로 교체(롤오버)해야 한다. 이 과정에서 근월물과 원월물의 가격 차이(콘탱고 또는 백워데이션)에 따라 비용이 발생한다. 탄소 시장은 장기 정책 강화 기대로 원월물이 더 비싼 콘탱고 구조가 일반적이어서, 장기 보유 시 롤오버 비용이 누적되어 실제 탄소 가격 상승분보다 낮은 수익을 기록할 수 있다.
참고자료 (References)
환경부 — 한국 배출권 거래제 (K-ETS) 운영 현황 — https://www.gir.go.kr
유럽집행위원회 — EU Emissions Trading System (EU ETS) — https://climate.ec.europa.eu/eu-action/eu-emissions-trading-system-eu-ets_en
유럽집행위원회 — Carbon Border Adjustment Mechanism (CBAM) — https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
Climate Bonds Initiative — Voluntary Carbon Markets — https://www.climatebonds.net
World Bank — State and Trends of Carbon Pricing — https://openknowledge.worldbank.org/collections/d9ab9a14-0168-54e9-9ff2-b84a1c83fb43
ICMA — Green Bond Principles and Carbon Markets — https://www.icmagroup.org